Un país con casas, pero sin hogares
Crónica de la vivienda en España
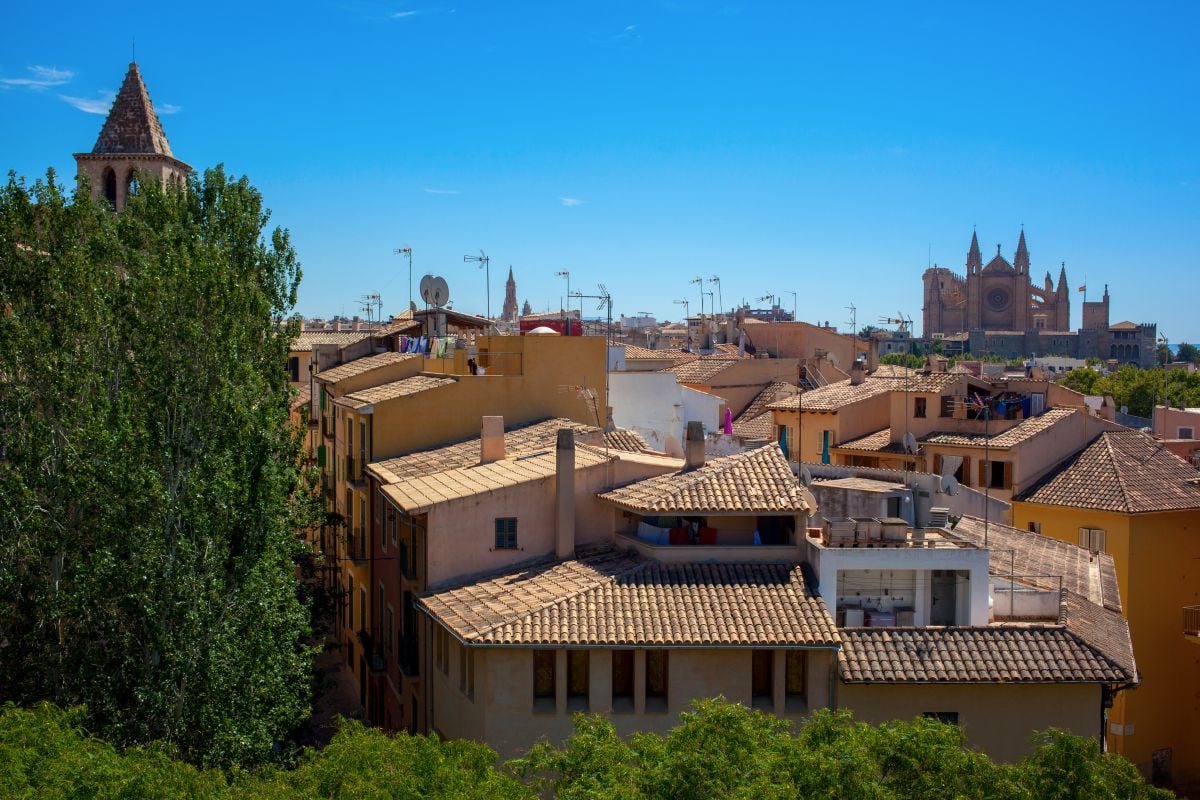
España es un país de pueblos que se vacían mientras las ciudades se desbordan. De edificios levantados para durar generaciones y contratos de alquiler que parecen escritos para durar apenas una temporada.
Durante décadas, la vivienda fue algo más que un techo: representaba seguridad, arraigo, patrimonio familiar y la promesa de una vida estable. Hoy sigue siendo todo eso, pero también se ha convertido en un territorio de disputa económica y social.
En una misma calle pueden convivir tres realidades: una familia que dedica buena parte de su salario al alquiler, un propietario que busca rentabilidad y tranquilidad, y una vivienda turística cuyo precio cambia cada noche.
No son necesariamente enemigos. Son protagonistas de un mercado donde el espacio es limitado y las necesidades, cada vez mayores.
Los datos permiten entender la magnitud de esta transformación. Pero las cifras, por sí solas, no cuentan toda la historia.
- Cuando el alquiler corre más que los salarios
Entre 2015 y 2026, el precio anunciado del alquiler en España prácticamente se duplicó, pasando de unos 7,6 a 15,1 euros por metro cuadrado.
Mientras tanto, el salario medio creció mucho menos, aproximadamente un 28% entre 2015 y 2024, últimos años utilizados en nuestra comparación.
Dos velocidades distintas recorren así el mismo país.
La vivienda avanza al ritmo de un mercado cada vez más exigente; los salarios, al paso más lento de la economía cotidiana.
Para muchas familias, el problema ya no consiste únicamente en encontrar una casa. Consiste en encontrar una casa cuyo precio permita seguir viviendo fuera de ella.
Porque una vivienda que absorbe la mayor parte de los ingresos deja poco espacio para el ahorro, los hijos, los cuidados, la cultura o el futuro.
- Las ciudades que reciben visitantes y pierden vecinos
España ha hecho del turismo una de sus grandes fortalezas económicas. Pero el éxito también plantea preguntas incómodas.
En mayo de 2026 se contabilizaban aproximadamente 341.000 viviendas turísticas.
Andalucía, Canarias, Cataluña, Comunidad Valenciana y Baleares concentraban buena parte de ellas.
En algunas localidades costeras, la vivienda turística ocupa una proporción extraordinaria del parque residencial. Allí, la frontera entre ciudad habitada y ciudad visitada se vuelve cada vez más difusa.
Sin embargo, sería un error atribuir toda la crisis del alquiler al turismo.
Madrid presenta precios residenciales extraordinariamente elevados sin alcanzar las proporciones de vivienda turística de Canarias o Baleares.
La explicación, por tanto, no puede ser única.
Hay ciudades tensionadas por los visitantes; otras, por el empleo y la concentración de población; otras, por la falta de construcción; y algunas, por todos esos factores al mismo tiempo.
España no padece una sola crisis de vivienda. Padece varias, superpuestas sobre un mismo mapa.
III. La vivienda social: el patrimonio que no llegamos a construir
La vivienda pública tiene una particularidad: su utilidad no termina cuando se entrega la llave.
Una promoción social puede alojar a una familia hoy, a otra dentro de treinta años y a una tercera cuando quienes la construyeron ya no estén.
Es una inversión que de generaciones.
España, sin embargo, dispone de un parque social de alquiler reducido en comparación con numerosos países europeos.
Y su distribución territorial es desigual.
El País Vasco ha desarrollado durante décadas una estructura relativamente amplia de alquiler protegido. Extremadura presenta también una dotación autonómica significativa en relación con su población.
Baleares, por el contrario, combina un parque público de alquiler limitado con una intensa presión turística y residencial.
La diferencia no se explica solamente por el presente. Es también el resultado de decisiones acumuladas durante décadas.
Cada vivienda pública que no se construyó ayer es una posibilidad menos para responder a la demanda de hoy.
- El propietario ante la encrucijada
En el debate sobre la vivienda suele hablarse del propietario como si se tratara de una figura única.
Pero no es lo mismo una persona que alquila la vivienda heredada de sus padres que una empresa con centenares de inmuebles.
Sus recursos, riesgos y decisiones son distintos.
El pequeño propietario puede preguntarse si le conviene alquilar durante cinco años, hacerlo por habitaciones, ofrecer estancias temporales o vender.
Busca rentabilidad, pero también seguridad jurídica, continuidad en los pagos y la posibilidad de recuperar su patrimonio cuando corresponda.
Los incentivos fiscales intentan influir en esa decisión.
En nuestro ejemplo de Madrid, un piso valorado en 300.000 euros podía producir resultados netos distintos según la modalidad elegida.
Una rebaja del alquiler acompañada de una reducción fiscal elevada podía llegar a beneficiar simultáneamente al inquilino y al propietario.
La cuestión fundamental es si el incentivo resulta suficiente para modificar decisiones reales, no solamente para mejorar las cuentas de quienes ya pensaban alquilar.
- El precio público de una rebaja privada
Imaginemos una vivienda alquilada por 1.404 euros mensuales.
El propietario reduce la renta a 1.330 euros.
El inquilino ahorra 888 euros al año.
Si esa rebaja permite acceder a una reducción fiscal del 100%, bajo las hipótesis utilizadas en nuestro estudio, el coste fiscal incremental respecto a mantener una reducción del 50% podría rondar los 2.077 euros anuales.
El Estado renunciaría así a unos 2,34 euros de recaudación adicional por cada euro de rebaja directa obtenido por el inquilino.
No significa necesariamente que el dinero se haya malgastado.
Si el incentivo consigue mantener una vivienda en alquiler residencial que de otro modo habría desaparecido del mercado, el beneficio es mayor que la simple reducción del precio.
Pero si el propietario hubiera mantenido el alquiler igualmente, parte de la ventaja fiscal se convierte en una transferencia que no cambia la oferta.
Ésa es la pregunta que toda política pública debería hacerse: no solo cuánto dinero emplea, sino qué realidad consigue transformar.
- Mil millones de euros y tres caminos
Mil millones de euros pueden parecer una cantidad inmensa. En política de vivienda, sin embargo, su alcance depende de cómo se utilicen.
Destinados a incentivos fiscales, podrían financiar cientos de miles de años de alquiler bonificado, según las hipótesis de nuestro modelo.
Empleados en rehabilitar viviendas vacías, podrían incorporar decenas de miles de inmuebles al mercado residencial.
Invertidos en construir vivienda pública, producirían inicialmente muchas menos viviendas, pero crearían un patrimonio que podría seguir prestando servicio durante generaciones.
Son tres formas distintas de actuar sobre el tiempo.
El incentivo fiscal trabaja sobre el presente.
La recuperación de viviendas vacías rescata recursos ya construidos.
La vivienda pública construye una respuesta para el futuro.
Una política eficaz debe comprender esas tres dimensiones.
Porque no basta con apagar el incendio de hoy si mañana volveremos a encontrarnos sin agua.
Epílogo. La casa y la vida
Las estadísticas cuentan viviendas. La sociedad necesita hogares.
Entre ambas palabras existe una distancia que no siempre aparece en los informes económicos.
Una vivienda puede ser una inversión legítima, una fuente de ingresos, un patrimonio heredado o un alojamiento turístico. Pero también es el lugar donde una persona organiza su vida, donde una familia envejece y donde una generación imagina su porvenir.
La política de vivienda debe reconocer todas esas realidades sin confundirlas.
España necesita seguridad para los propietarios, estabilidad para los inquilinos, reglas claras para el turismo y un parque público capaz de resistir el paso del tiempo.
Necesita construir donde faltan viviendas, recuperar las que permanecen inutilizadas y evaluar cuidadosamente el dinero que dedica a incentivar unas decisiones frente a otras.
Porque el verdadero éxito de una política de vivienda no debería medirse únicamente por el número de edificios levantados, los contratos firmados o las subvenciones concedidas.
Debería medirse también por algo más sencillo y más profundo:
que una persona pueda encontrar un hogar sin tener que hipotecar para siempre su futuro.
Nota metodológica: las cifras proceden de las comparaciones desarrolladas en nuestros informes anteriores. Los ejemplos económicos son simulaciones y las medidas fiscales de los decretos no convalidados no deben interpretarse como legislación vigente.


Deja una respuesta
- Tendencias
- Comentarios
- Última hora
Artículos más visitados del mes
-

Duelo en alta mar
-
JOSÉ FIGUEROA (veterinario): “El dióxido de cloro (CDS) lo he usado en perros, gatos, caballos y con vacas, cerdos y ovejas”
-
“El cajero ha de estar preparado hasta para dar un céntimo”, señala el Dr. Martínez/Dr. House, miembro de los KAmisas
-
Durante la pandemia se hacían necropsias con normalidad en Asturias, pero se ocultaban sus resultados y por eso pudo morir mucha gente, denuncia el médico forense Manuel Jesús Rodríguez
-
MADAGASCAR, PRIMER PAÍS QUE LEGALIZA EL DIÓXIDO DE CLORO

Madrid Market. Revista Digital con entrevistas, reportajes, noticias, informes y análisis de la actualidad mundial.